車両保険で全損になった時に受け取れる金額の決まり方
自動車保険2026年10月9日
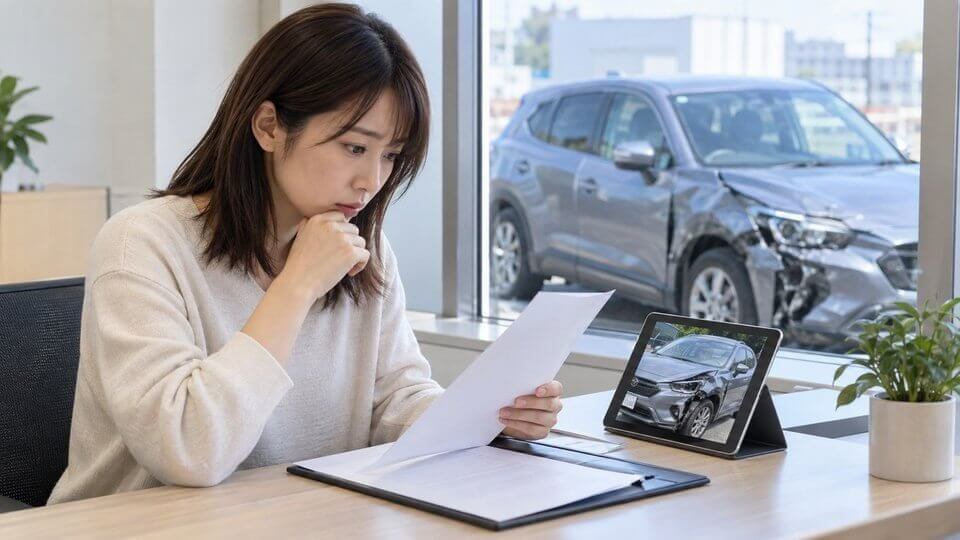
事故で車が大きく壊れたとき、「全損です」と言われて受け取れる金額に驚くことがあります。修理の見積もりのほうが高いのに、それより少ない金額しか出ない。これは車両保険の仕組みによるもので、契約したときにおおよそ決まっています。何がどう決まるのかを整理します。
全損には2つの意味がある
一つは、車が原型をとどめないほど壊れた場合や、盗難されて戻らなかった場合の全損です。もう一つが経済的全損で、こちらは修理そのものは可能でも、修理費が契約した車両保険金額を上回ってしまう状態を指します。年式の経った車では、大きな事故でなくてもこちらに該当することがあります。「直せるのに全損」と言われるのは、この二つ目の意味です。
受け取れる金額は契約時に決まっている
車両保険は、契約のときに協定保険価額として、その車の時価をもとにした金額を決めています。全損の場合に支払われるのは、原則としてこの金額です。修理費がいくらかかるかではなく、契約した金額が上限になります。年式が進むほど時価は下がるため、毎年の更新で少しずつこの金額も下がっていきます。証券に記載されているので、更新のたびに目を通しておくと、いざというときの想定がつきます。
修理して乗り続けたい場合
経済的全損でも、その車に乗り続けたいことはあります。この場合、支払われる金額は変わらないため、超えた分は自己負担になるのが原則です。ただし保険会社によっては、全損になった車を修理する場合に一定額を上乗せする特約が用意されています。長く乗るつもりの車や、同じ車を探すのが難しい車に乗っているなら、更新のときに付けられるか確認しておく価値があります。
買い替えにかかる費用の特約
全損になると、車両保険金とは別に廃車や買い替えの手続きにかかる費用が発生します。これに備えるのが全損時諸費用の特約で、車両保険金額の1割程度を上限として支払われるものが一般的です。すでに付いていることも多いので、契約内容を見て有無を確かめておくと、事故のあとの資金の見通しが立てやすくなります。
等級はどうなるか
- 車両保険を使えば、原則として翌年の等級は下がる
- 下がり方と事故有係数の適用期間は、事故の種類で変わる
- 受け取る金額が小さい場合は、使わない選択もある
- 使うかどうかは、保険料の上がり幅と比べて決める
全損のように金額が大きい場合は使うのが自然ですが、判断に迷う規模なら、使った場合の翌年以降の保険料を試算してもらってから決められます。
まとめ
全損で受け取れるのは、修理費ではなく契約時に決めた車両保険金額です。修理費がこれを超えると経済的全損になり、乗り続けるなら差額は自己負担になります。更新のたびに証券の金額を確認し、乗り続けたい車なら修理時の特約、買い替えに備えるなら諸費用の特約を検討しておきましょう。