車が水没したら保険適用のためにすべきこ
自動車保険2026年8月15日
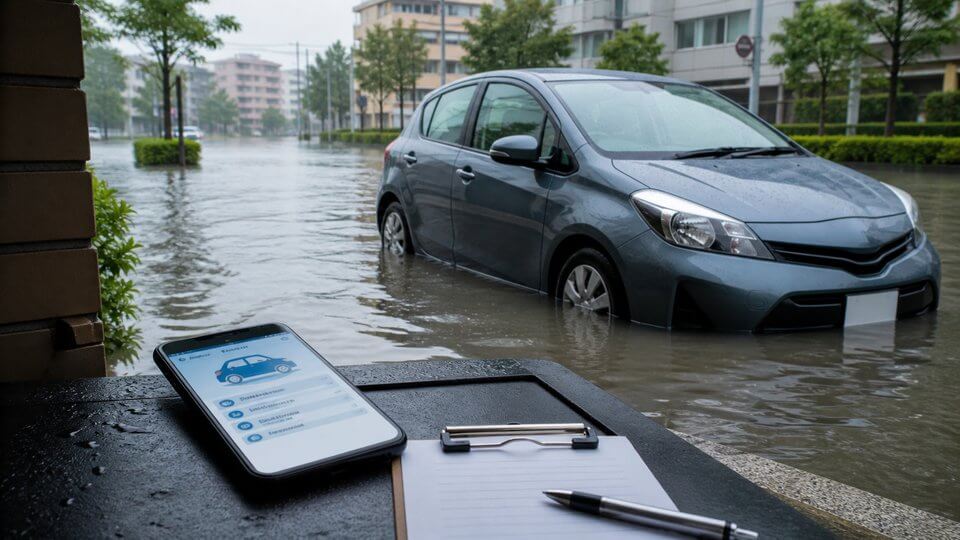
大雨や冠水で車が水没した時、保険適用を受けるために大切なのは、修理できるかどうかを急いで判断することではなく、損害の状況を正しく残してから保険会社へ連絡することです。水没車は見た目より内部損傷が大きく、エンジン、ハイブリッド系統、電装、室内まで確認範囲が広がります。保険請求では「いつ、どこで、どの高さまで、どのように浸水したか」を説明できる状態にしておくことが重要です。
よくある原因
- 台風や集中豪雨で駐車場や道路が冠水した
- 河川の増水、排水不良、アンダーパスの冠水で車内まで水が入った
- 冠水路を走行中にエンジン停止や警告灯点灯が起きた
- 水没後に再始動して吸気系や電装の損傷が広がった
保険適用の見分け方
まず確認するのは、任意保険に車両保険が付いているかです。台風、豪雨、洪水、高潮などによる水没は、車両保険の対象になることがあります。一方で、地震、噴火、津波が原因の損害は通常の車両保険では対象外となる場合があります。保険証券やアプリで、車両保険の有無、補償タイプ、免責金額、車両保険金額、ロードサービスの有無を確認しましょう。
最初にすべきこと
安全を確保したら、エンジンをかけず、可能ならその場の状態を写真で残します。水位跡、車の周囲、車内のフロア、シート下、メーター表示、ナンバーが分かる全体写真を撮っておくと説明しやすくなります。水が引いたあとに清掃や分解を先に進めると、損害確認が難しくなることがあります。移動が必要な場合も、保険会社やロードサービスへ相談してからレッカー手配する方が安全です。
自分でできる確認
- 浸水した日時、場所、水深、走行中か駐車中かをメモする
- エンジン始動を試したか、何回試したかを記録する
- 車内の臭い、泥、濡れている範囲を写真で残す
- レッカーや一時保管費用の領収書を残す
- 保険会社の事故受付番号と担当者名を控える
- 修理工場には保険利用予定であることを先に伝える
保険会社へ伝える内容
保険会社には、発生日時、場所、天候、水没した経緯、水位、車が動くかどうか、警告灯の有無、レッカーの必要性を伝えます。修理見積もり前でも連絡して問題ありません。水没車は修理費が車両保険金額に近づくと全損扱いになることがあり、修理するか買い替えるかの判断にも関わります。保険を使う場合、翌年の等級や事故あり係数、免責金額もあわせて確認しましょう。
よくある勘違い
「水が引けば走れる」「乾かせば直る」と判断するのは危険です。吸気から水を吸ったエンジンや、濡れたECU、ハーネス、ハイブリッドバッテリー周辺は後から不具合が出ることがあります。また、任意保険に入っていても、車両保険がなければ自分の車の水没損害は補償されないのが基本です。契約内容によって対応は変わるため、自己判断で廃車や修理を決める前に保険会社へ確認してください。
まとめ
車が水没したら、保険適用のために写真、時系列メモ、保険会社への早期連絡を優先します。エンジンをかけない、清掃や修理を先に進めない、領収書を残す、この3点だけでも後の確認が進めやすくなります。補償対象かどうかは、車両保険の有無、原因、免責、全損判定、等級への影響までセットで確認しましょう。
水没後に警告灯やエンジン不調がある場合は、AI診断で症状を整理してから、保険会社や整備工場へ相談すると伝え漏れを減らせます。
旧車は車両保険の時価額(市場での評価額)が新車より低く算定されやすく、修理費用が時価額を上回ると早い段階で「全損」と判定されることがあります。修理して乗り続けたい場合は、時価額の算定根拠を保険会社に確認しておくことをおすすめします。