事故の相手が無保険だった場合に確認したいこと
自動車保険2026年8月24日
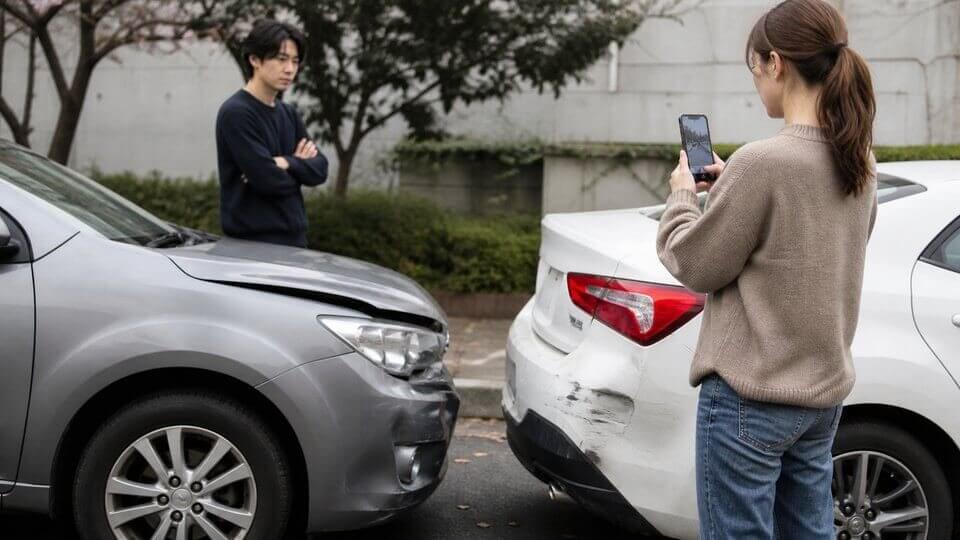
事故の相手が任意保険に入っていなかった場合、こちらの損害をどう回復するかが大きな問題になります。相手に直接請求することになりますが、支払い能力がなければ実際には受け取れないこともあります。その場に何を確認し、自分の保険のどの補償が使えるかを知っておくと、対応の幅が変わります。
その場で必ず確認すること
- 相手の氏名・住所・連絡先を身分証で確認する
- 車検証で車の所有者と使用者を確認する
- 自賠責保険の有無と証明書の内容
- 勤務先や連絡が取れる家族の情報
- 事故現場の写真と、相手の車のナンバー
警察への届け出は必ず行う
相手から「その場で示談にしたい」と持ちかけられても応じないでください。警察へ届け出ないと事故証明が発行されず、保険を使う際にも支障が出ます。人身か物損かの扱いも後の請求に関わるため、怪我があるなら軽く見えても医療機関を受診し、その旨を届け出ておきましょう。後から症状が出ることもあり、事故との関係を示すには早い段階の受診記録が助けになります。
自賠責と任意保険の違い
自賠責保険は加入が義務付けられており、人身の損害に対して一定の範囲で支払われます。ただし車の修理費など物の損害は対象外です。相手が任意保険に未加入の場合、物損については相手本人への請求になります。なお自賠責が切れている車での運行は法令違反にあたるため、証明書の有効期限も確認しておきましょう。
自分の保険で使える可能性がある補償
- 人身傷害補償(自分や同乗者の怪我)
- 無保険車傷害保険(相手が無保険の場合の死亡・後遺障害)
- 車両保険(自分の車の修理)
- 弁護士費用特約(相手との交渉を弁護士に依頼)
- 搭乗者傷害保険
弁護士費用特約が役に立つ場面
相手に保険会社が付かないため、交渉は自分で行うことになります。弁護士費用特約が付いていれば、その交渉を専門家に任せられます。等級への影響がない扱いになっている契約が多く、無保険の相手と向き合う場面ではとくに使い道があります。契約内容を確認してみてください。
やり取りの記録を残す
相手と交わした約束は口頭で終わらせず、支払いの金額と期限を書面にしておきます。連絡が途絶えることも想定し、やり取りの日時と内容を記録に残しておきましょう。分割での支払いになる場合は、条件を明確にしたうえで書面を交わしておくほうが確実です。
まとめ
相手が無保険の場合は、身元の確認と警察への届け出をまず確実に行い、そのうえで自分の保険で使える補償を確認します。弁護士費用特約の有無が、その後の負担を大きく左右します。
車の損傷状況を整理しておきたい場合は、AI診断で症状をまとめておくと、保険会社や整備工場への説明がスムーズになります。