等級据え置き事故とノーカウント事故の違いと保険料への影響
自動車保険2026年8月22日
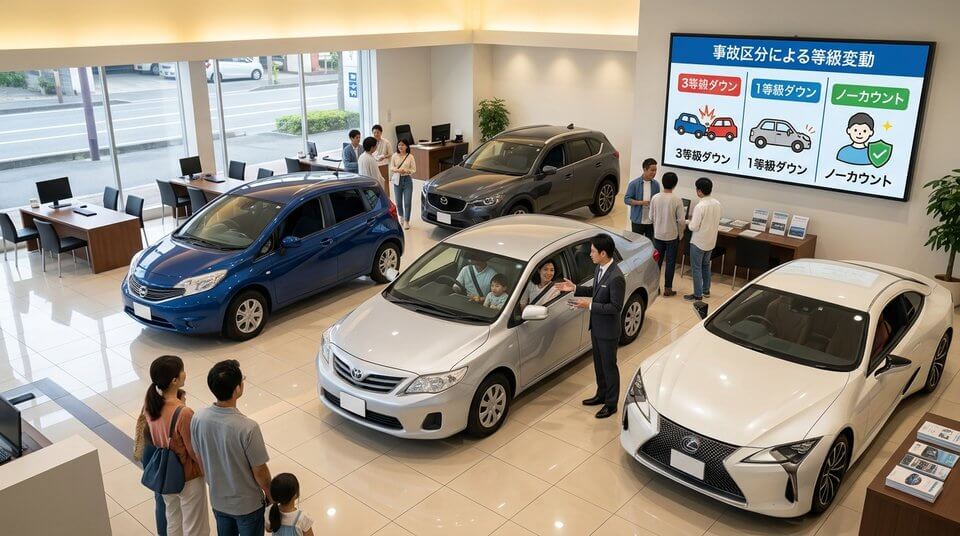
任意保険には、事故を起こしても等級が下がらない「ノーカウント事故」と、通常より下がり幅が小さい「等級据え置き事故」という区分があります。仕組みを知らないまま保険を使うと、想定より保険料が上がってしまうことがあります。事故の内容によって扱いが異なる点を知っておくと安心です。契約時に区分の説明を受けていても、実際の事故対応時には忘れてしまいがちなポイントです。
事故区分の主な種類
- 3等級ダウン事故:通常の物損・人身事故
- 1等級ダウン事故:盗難やいたずらなど一部の車両保険事故
- ノーカウント事故:人身傷害保険のみを使った場合など
- 保険会社・契約内容によって区分が異なる
- 複数の事故が重なった場合は区分ごとに影響が計算される
等級が下がるとどうなるか
等級が下がると、翌年以降の保険料が上がるだけでなく、一定期間「事故あり係数」が適用され、同じ等級でも保険料が高くなります。小さな損害で保険を使うかどうかは、この点も踏まえて判断する必要があります。等級が上がるまでには数年かかることが多く、短期的な視点だけで判断しないことが大切です。
使う前に確認したいポイント
保険を使った場合の等級変動と、修理費・免責金額を比較してみましょう。修理費が小さい場合は、保険を使わず自己負担にしたほうが、翌年以降の保険料上昇を抑えられることもあります。複数年で見た総支払額を比較すると、判断材料が増えます。
自分でできる確認
- 今回の事故がどの区分に該当するか保険会社に確認する
- 等級ダウン時の保険料シミュレーションを依頼する
- 事故あり係数の適用期間を確認する
- 免責金額と修理費を比較する
- 過去の事故歴が今回の判定に影響しないか確認する
保険会社に確認しておきたいこと
事故の内容を伝えたうえで、等級がどう変動するか、保険料はいくら変わるかを具体的に確認しましょう。ノーカウント事故に該当するかどうかも、契約内容によって判断が分かれるため、必ず確認することが大切です。
よくある勘違い
「保険を使えば等級は必ず3つ下がる」と思われがちですが、事故の種類によっては1等級ダウンやノーカウントになる場合もあります。区分を確認せずに判断すると、想定外の保険料になることがあります。契約している保険会社によって区分の呼び方が異なる場合もあるため、名称だけで判断しないことも大切です。
まとめ
事故の区分によって、等級への影響は大きく異なります。保険を使う前に、等級変動と保険料シミュレーションを確認し、自己負担と比較したうえで判断しましょう。
事故後の対応で迷う場合は、AI診断で状況を整理しておくと、保険会社への説明もスムーズになります。