水没車は任意保険で補償される?車両保険の確認ポイントと注意点
自動車保険2026年8月14日
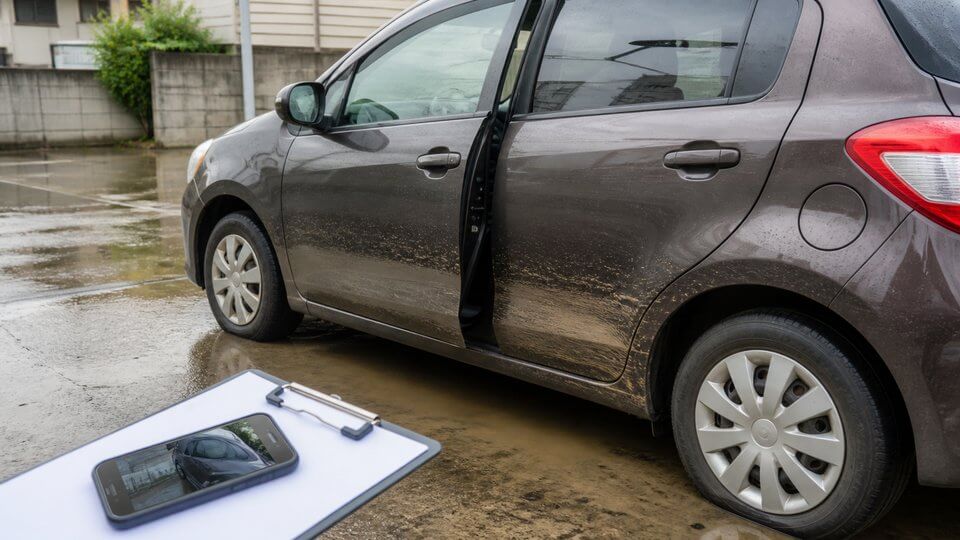
大雨や台風で車が水没した時、任意保険で補償されるかは「車両保険を付けているか」が大きな分かれ目です。対人・対物賠償だけでは自分の車の損害は基本的に補償されません。水没後は修理できるかどうかだけでなく、保険会社へ連絡する前に何を記録するかも重要です。
よくある原因
- 台風や豪雨による道路・駐車場の冠水で車が水没した
- 河川の増水や排水不良で駐車中の車内まで水が入った
- 冠水路を走行して吸気や電装に水が入り、走行不能になった
- 水没後に再始動して損傷範囲が広がった
補償の見分け方
任意保険で水没車が対象になるかは、契約中の車両保険の有無と補償範囲で確認します。一般的に、台風・洪水・高潮などの風水害による車の損害は、車両保険を付けている場合に補償対象となることがあります。ただし、契約タイプや免責金額、特約の有無で支払われ方は変わります。地震・噴火・津波が原因の損害は通常の車両保険では対象外となる場合があるため、必ず約款や保険会社で確認してください。
すぐに相談したいサイン
フロアまで水が入った、エンジンが止まった、警告灯が多数点いた、車内に泥が残っている、シートや電装品まで濡れている場合は、修理前に保険会社へ連絡してください。先に清掃や分解を進めると、水位や被害範囲の確認が難しくなることがあります。走行不能ならロードサービスやレッカーの対象になるかも同時に確認します。
自分でできる確認
- 保険証券やアプリで車両保険の有無を確認する
- 水位跡、車内、エンジンルーム、メーター表示を写真で残す
- 浸水した日時、場所、水深、走行中か駐車中かをメモする
- エンジンをかけず、再始動を試した回数も正直に伝える
- 修理見積もり前に保険会社の事故受付へ連絡する
整備工場で伝える内容
整備工場には、水没時の水位、浸かっていた時間、始動の有無、保険会社へ連絡済みかを伝えます。水没車ではエンジン、AT、電装、室内乾燥、ハーネス交換など確認範囲が広く、修理費が車両保険金額に近づくと全損扱いになることもあります。保険会社のアジャスター確認が入る場合は、工場側と保険会社の連携が必要です。
よくある勘違い
「任意保険に入っていれば必ず直せる」と思われがちですが、自分の車の損害には車両保険が必要です。また、補償対象でも免責金額が差し引かれたり、時価額を超える修理費は全額出ない場合があります。水没後の臭いや電装不良は後から出ることもあるため、見た目だけで軽い損害と判断しない方が安全です。
まとめ
水没車と任意保険で最初に確認するのは、車両保険の有無、補償範囲、免責金額、地震・津波由来でないかの4点です。修理や清掃を急ぐ前に、写真と状況メモを残して保険会社へ連絡しましょう。整備工場には保険利用の可能性を伝えておくと、見積もりや損害確認が進めやすくなります。
症状を整理してから相談したい場合は、AI診断で水没状況や警告灯の有無を入力して、保険会社や整備工場へ伝える内容をまとめておくと安心です。
旧車は時価額が低く算定されやすいため、水没による損害額が時価額を超えると修理より全損扱いが選ばれやすい傾向があります。長く乗り続けたい旧車ほど、契約している車両保険の時価額の考え方を事前に確認しておくと、いざという時の判断に迷いにくくなります。