車両保険の免責金額(自己負担額)の決め方と注意点
自動車保険2026年8月18日
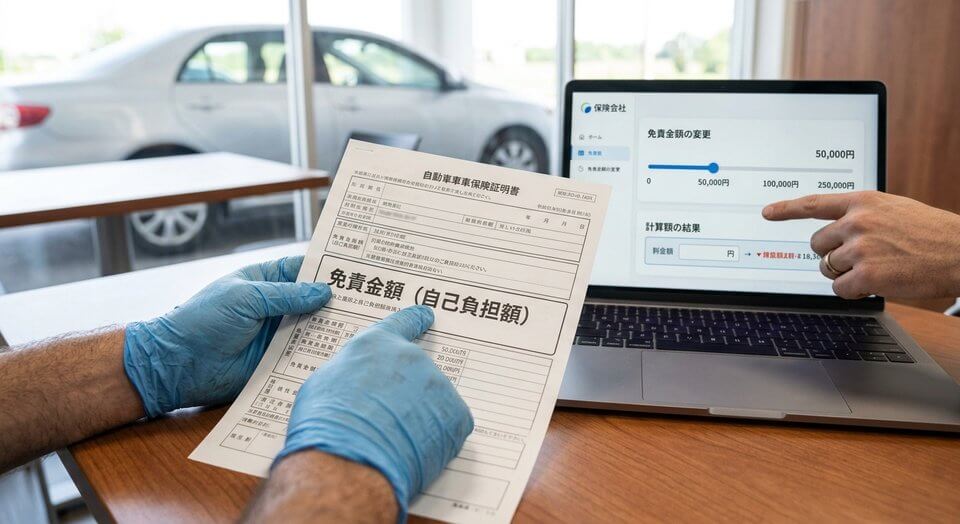
車両保険に加入する際、免責金額(自己負担額)の設定によって保険料や実際の負担額が大きく変わります。事故が起きてから内容を確認するのではなく、契約時にどう設定されているか把握しておくことが大切です。更新時に条件が変わっていることもあるため、毎年の見直しも欠かせません。
免責金額の仕組み
- 免責金額は修理費のうち自己負担する部分
- 免責0円なら修理費は保険から全額支払われる
- 免責金額を高く設定すると保険料は下がる傾向
- 1回目・2回目で免責金額が変わる契約もある
- 契約プランによって設定できる金額の幅が異なる
- 車両保険の有無自体が加入プランによって異なる
設定金額の見分け方
保険証券やアプリで「免責金額」の欄を確認すると、事故時にいくら自己負担するかが分かります。1回目免責0円・2回目5万円など、事故回数によって条件が変わる契約もあるため、内容をよく確認しておきましょう。契約更新のタイミングで条件が変わっていないかも確認しておくと安心です。
契約時に考えたいポイント
免責金額を高く設定すると保険料は抑えられますが、事故時の自己負担が増えます。小さな傷でも保険を使うか迷う場面が増えるため、貯蓄状況や車の使用頻度に合わせて、無理のない金額を選ぶことが大切です。
自分でできる確認
- 保険証券で免責金額の設定を確認する
- 1回目・2回目で条件が変わるか確認する
- 車両保険金額(補償の上限)も合わせて確認する
- 保険を使った場合の等級変動を確認する
- 更新案内で条件変更がないか確認する
保険会社に確認しておきたいこと
免責金額を変更した場合の保険料の違いや、事故の種類によって免責金額が変わるかどうかを確認しておくと安心です。修理費が免責金額に近い場合は、保険を使うかどうかも含めて相談してみましょう。等級が下がることで翌年以降の保険料が上がる可能性も合わせて考慮すると判断しやすくなります。
よくある勘違い
「保険に入っていれば修理費は全額出る」と思われがちですが、免責金額が設定されている場合はその分が自己負担になります。契約内容によって条件が異なるため、事故後に初めて知って驚くことのないよう、事前確認が大切です。家族で車を共有している場合は、免責金額の認識を共有しておくと安心です。
まとめ
車両保険の免責金額は、保険料と自己負担のバランスを左右する重要な項目です。契約内容を事前に確認し、無理のない金額設定になっているか見直しておきましょう。更新のタイミングで一度見直す習慣をつけると安心です。家族構成や車の使い方が変わったタイミングも、見直しの良い機会になります。
事故や損傷で修理が必要になった場合は、AI診断で状況を整理しておくと、保険会社や整備工場への説明がスムーズになります。
旧車は時価額が低く算定される分、車両保険自体の保険料も下がりやすい一方、実際に事故や故障で部品が必要になった際は、製廃部品の調達コストが時価額を上回ることもあります。免責金額を決める際は、この時価額と修理費のギャップも考慮しておくと安心です。