残価設定ローンで返す時に請求されることがある費用
購入・売却2026年9月15日

残価設定ローンは、契約の終わりに車を返すか、乗り換えるか、残りを払って買い取るかを選びます。このうち返す場合に、思っていなかった費用を求められることがあります。どこで差が出るのかを整理します。
終わり方は3つある
契約の満了時には、車を返す、同じ販売店で次の車に乗り換える、残った金額を支払って自分のものにする、の3つから選びます。追加の費用が問題になるのは、返す場合と乗り換える場合です。買い取ってしまえば、車の状態を査定される場面はありません。
走行距離の超過
この種の契約には、月あたりや年あたりの走行距離の上限が定められています。年間1万キロといった形です。超えた分は、1キロあたりいくらという単価で精算します。単価は契約によりますが、1キロあたり数円という設定が一般的です。走った距離は返す時点のメーターで判断されるので、途中で調整はできません。1万キロ超えれば数万円になるため、通勤や帰省で距離が伸びる方は最初の契約時に確認しておく必要があります。
傷やへこみの精算
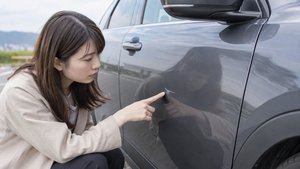
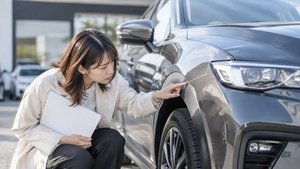
返す時には、その販売店の基準で車の状態を見ます。基準を超える傷やへこみ、内装の汚れや焦げ、たばこやペットの臭いなどが対象です。一定の範囲までは不問とする決まりがあることも多いのですが、超えた分はまとまった金額になります。事故で修復歴が付いた場合は、想定していた残価そのものが認められないこともあります。
契約書で見ておく場所
契約の前でも途中でも、次の4点は数字で確認しておいてください。口頭の説明ではなく書面に書かれている値が基準になります。
- 走行距離の上限と、超過1キロあたりの単価
- 返却時の状態についての基準と、免責の範囲
- 修復歴が付いた場合の扱い
- 返却ではなく買い取る場合の手続きと金額
返さない選択も残しておく
距離が伸びそうな乗り方をしている、子どもが小さくて内装が汚れやすい、といった事情があるなら、最後に買い取る前提で考えておくほうが結果的に安く済むことがあります。買い取る場合、車の状態は問われません。乗り換えを繰り返す前提の仕組みなので、自分の使い方に合っているかを先に見てください。
まとめ
費用が発生しやすいのは、走行距離の超過と、返却時の状態です。どちらも契約書に基準が書かれているので、契約の時点で数字を確認しておくのが唯一の対策になります。すでに契約中の方は、残りの期間と走った距離を照らして、超えそうなら買い取りも含めて考えてください。